Проверьте, сколько капитала заморожено в вашем парке станков
Монетизация активов · Диагностика · Редакция Промсделки · чтение 4 мин · обновлено 07.10.2026
Вы уверены, что знаете, сколько капитала заморожено в станках и линиях? Чаще всего финансист оперирует балансовой стоимостью. Но если оборудование не приносит денег, его реальная цена — не остаток в учёте, а то, что за него готовы дать на рынке за разумный срок. Разница между этими цифрами — ваш замороженный капитал, который мог бы работать в обороте.
Почему бухгалтерская стоимость не равна замороженному капиталу
Балансовая стоимость устаревшего станка часто близка к нулю из-за амортизации. Но это не значит, что он не стоит денег — он всё ещё занимает площадь, требует обслуживания и отвлекает внимание. И наоборот: в учёте может стоять «дорогой» станок, купленный три года назад, но на рынке его ликвидность уже упала. Замороженный капитал — это не просто сумма по бухгалтерии, а то, сколько реальных денег вы можете получить от продажи, и насколько быстро.
Ошибка — считать весь парк по цене приобретения. Первое, что делает финансовый руководитель, который пришёл на завод «с улицы», — запрашивает не баланс, а перечень с текущими оценками: что продаётся по рынку, что требует капитального ремонта, что уже металлолом. Только так вы увидите истинный размер «льда».
Методика быстрой оценки: три шага
Не нужно заказывать дорогую оценку на весь парк сразу. Достаточно пройти по цехам и разделить оборудование на три категории.
- Работающее и загруженное — не трогаем, это актив, приносящий доход, пусть даже низкий.
- Работающее, но недозагруженное — оцениваем, можно ли его продать/сдать в аренду без потери основного производства.
- Простаивающее и резервное — основной источник замороженного капитала. Его и считаем.
Для каждой единицы из третьей группы берёте рыночную цену аналога б/у (проверяете на площадках продаж, например, в каталогах диагностического оборудования), минус затраты на демонтаж, подготовку и комиссию. Сумма — ваш замороженный капитал. Срок реализации реально спрогнозировать: для ликвидного станка — до полугода, для узкоспециализированного — год и больше. Площадка продаж даёт историю, но точность прогноза всегда приблизительна.
Факторы, увеличивающие заморозку
Станок, который стоит не один год, не становится дороже. Он становится дороже в содержании: площадь (арендная ставка), обогрев, уборка, иногда охрана. Плюс моральное устаревание и риск поломки при консервации. Если не считать эти затраты, вы держите на балансе «слона», который ест каждый месяц.
Ещё один скрытый фактор — операционная нагрузка на людей. Главный механик пишет справки, бухгалтер начисляет амортизацию, снабженец заказывает запчасти «на всякий случай». Всё это — деньги, которые вы не видите, но которые списываются на себестоимость или управленческие расходы. Реальная стоимость простоя включает зарплату сотрудников, которые его обслуживают.
Чтобы оценить истинный размер замороженного капитала, сложите стоимость хранения за год (площадь, энергия, обслуживание) и операционные затраты на персонал. Если эта сумма превышает существенную долю от рыночной стоимости оборудования, продажа становится очевидно выгодной. Прибавьте к этому потерю ликвидности из-за морального устаревания — каждый год простоя снижает цену.
Что конкретно проверить у простаивающего станка
Возьмите паспорт оборудования и акт консервации. Уточните у главного механика: как часто проводилось ТО, есть ли неисправности, какая комплектация, сохранились ли оригинальные документы. Отсутствие паспорта или сертификата соответствия может снизить цену настолько, что продажа станет невыгодной. Проверьте, не числится ли станок в залоге или под арестом — это заблокирует сделку.
Попросите продавца (если сами продаёте) подготовить ответы на типовые вопросы покупателя: реальная загрузка, дата последнего ремонта, причины простоя, наличие оснастки. Чем прозрачнее информация, тем выше шанс быстрой реализации по приемлемой цене.
Когда хранить дешевле, чем продавать
Бывает, что рыночная цена станка ниже затрат на демонтаж и подготовку. Или оборудование нужно для гарантийного обслуживания уникальной продукции. В таких случаях держать его на балансе — сознательное решение, основанное на рисках, а не на незнании. Пропишите это отдельной строкой в бюджете: «резервный актив, стоимость хранения — Х рублей в год».
Если же актив не нужен и не будет востребован на ближайшую перспективу, его продажа почти всегда выгоднее, чем дальнейшая заморозка. Даже со скидкой вы высвобождаете капитал и площади. Срок окупаемости такой сделки — момент получения денег, а дальше они работают в обороте.
Как ускорить реализацию и уменьшить потери
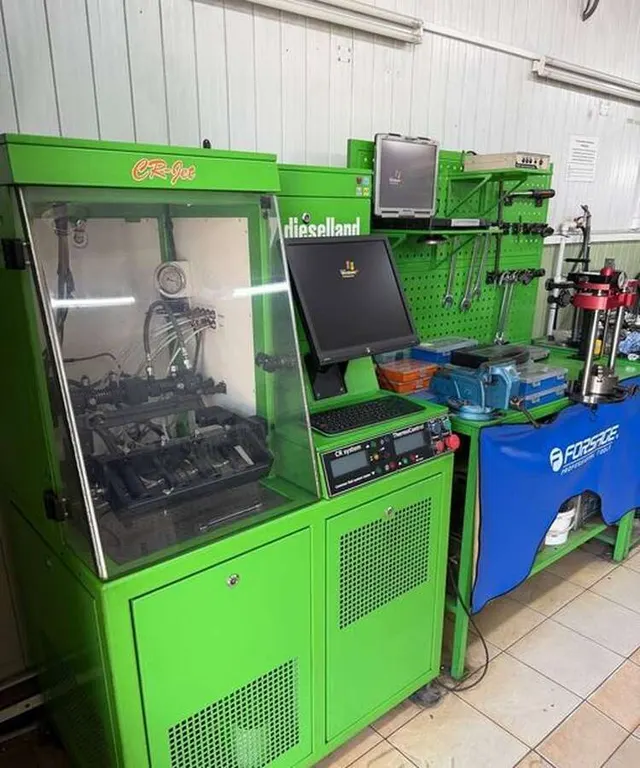
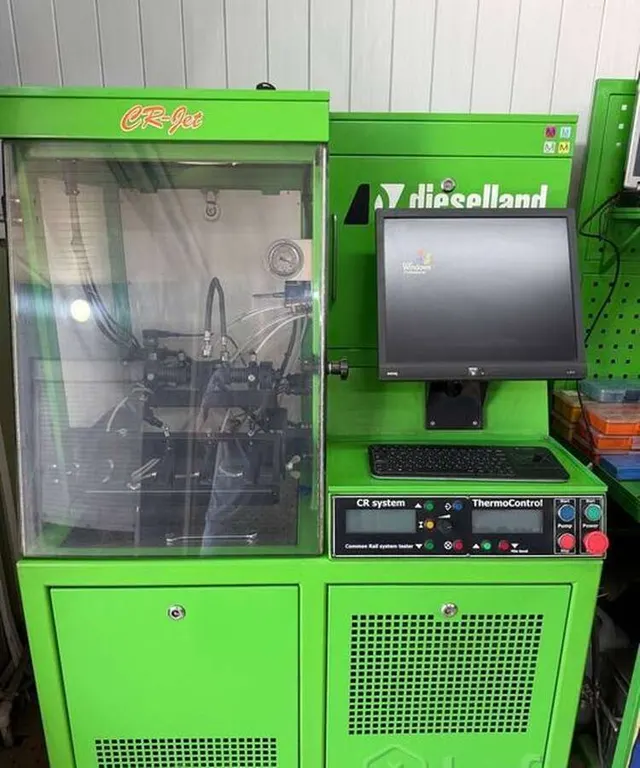
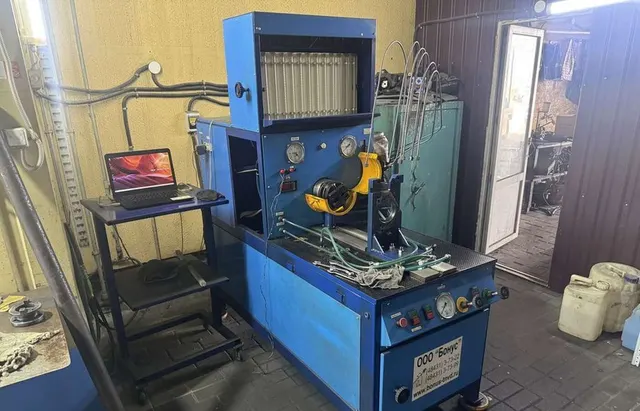
Не пытайтесь продать всё сразу по цене нового с небольшой скидкой. Рынок б/у промышленного оборудования не резиновый. Установите реалистичную цену, ориентируясь на аналоги, и будьте готовы к торгу. Хороший ход — выставить на нескольких площадках сразу, включая специализированные каталоги, где покупатель ищет целенаправленно. Например, для диагностического оборудования наша подборка стендов показывает, какие позиции востребованы, а какие стоят долго.
Ещё один способ — продажа «как есть, где есть». Это снижает цену, но убирает затраты на демонтаж и логистику. Для финансового руководителя главное — хоть какой-то приток денег вместо бесконечных актов на списание. Перед выставлением проверьте, не заблокирует ли продажу сложный документооборот предприятия — иногда проще отдать актив с дисконтом, чем согласовывать списание три месяца.
Материал подготовила редакция Промсделки по данным каталога и открытым источникам, часть текста собрана автоматически. Это не заключение эксперта, осматривавшего конкретный станок: технические параметры сверяйте с паспортом оборудования и уточняйте у продавца. Как устроена площадка.
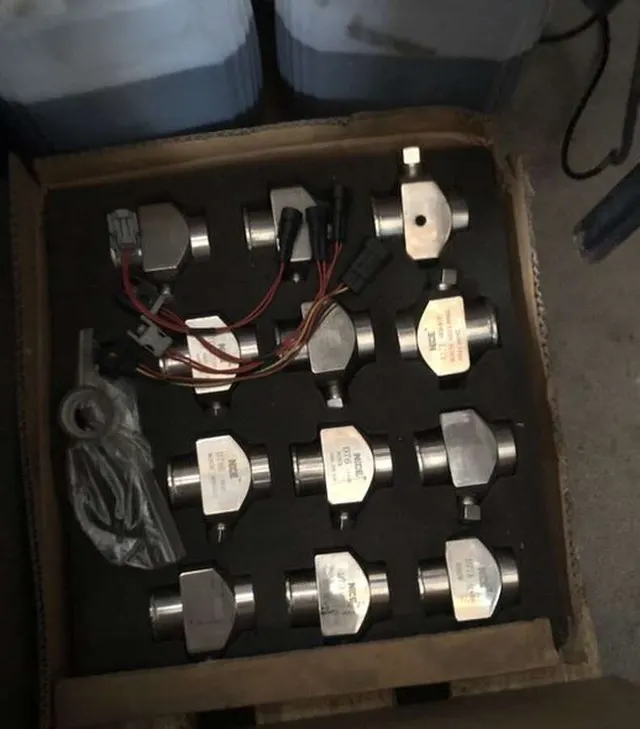
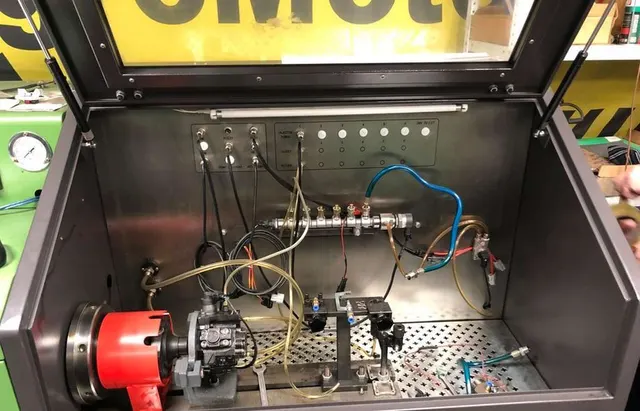
Эта модель сейчас в каталоге
Продать оборудование
Разместите позицию - покупатели найдут её через поиск и подбор.