Держать станок на балансе ещё квартал — сколько это стоит в рублях
Монетизация активов · Шиномонтаж · Редакция Промсделки · чтение 4 мин · обновлено 18.09.2026
Вы смотрите на станок в цехе и видите актив, который когда-то приносил прибыль. Теперь он просто стоит. И каждый день, пока он числится на балансе, вы теряете деньги. Не только те, что могли бы получить от продажи, но и те, что тратите на его содержание. Давайте посчитаем, во что обходится один квартал владения таким оборудованием.
Замороженный капитал: стоимость денег, которые не работают
Станок — это сумма денег, изъятая из оборота. Если бы вы продали его сегодня и направили выручку на погашение кредита, в развитие или на депозит, эти деньги приносили бы доход. Пока вы держите станок, этот доход вы не получаете. Стоимость замороженного капитала — это недополученная отдача от средств, которые могли бы работать. Для оценки берут ставку альтернативной доходности, характерную для вашего бизнеса. Каждый квартал простоя означает, что эта сумма капитала не приносит отдачи, а значит, вы теряете возможность заработать на ней. И это первая статья затрат, которую финансовый директор обязан учитывать.
Прямые операционные расходы: аренда, электричество, налоги
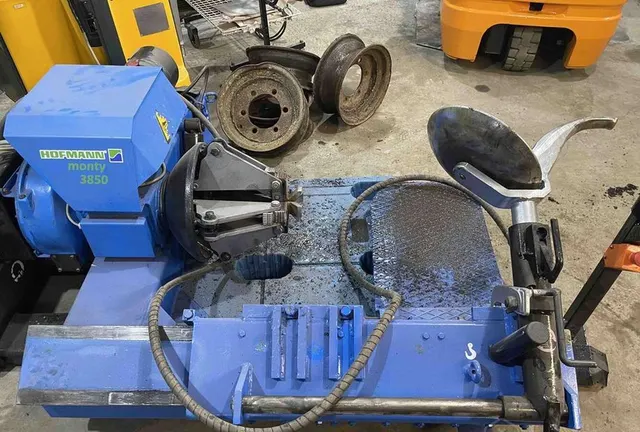
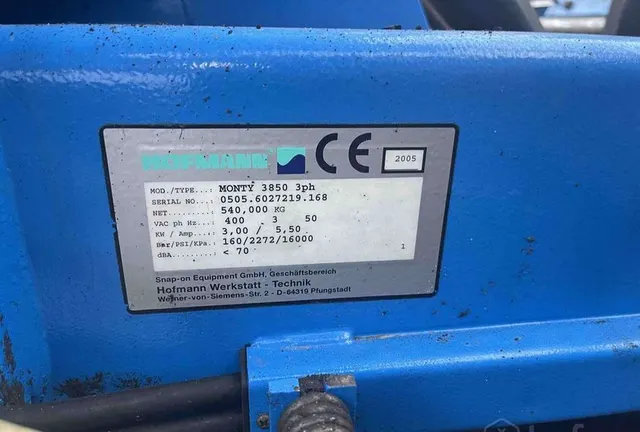
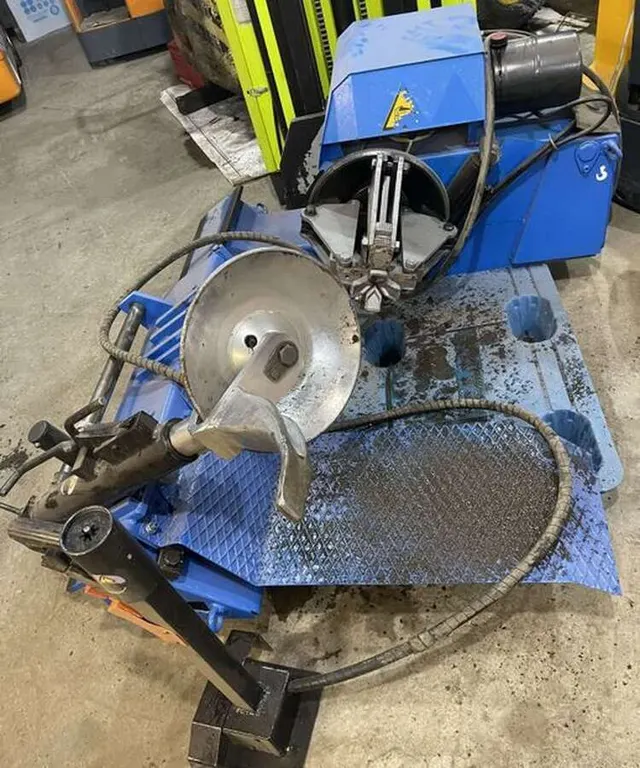
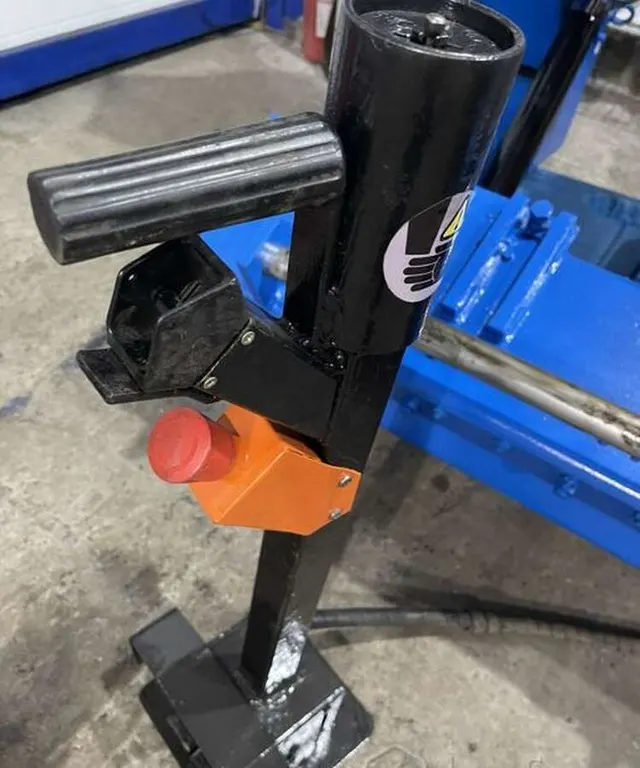
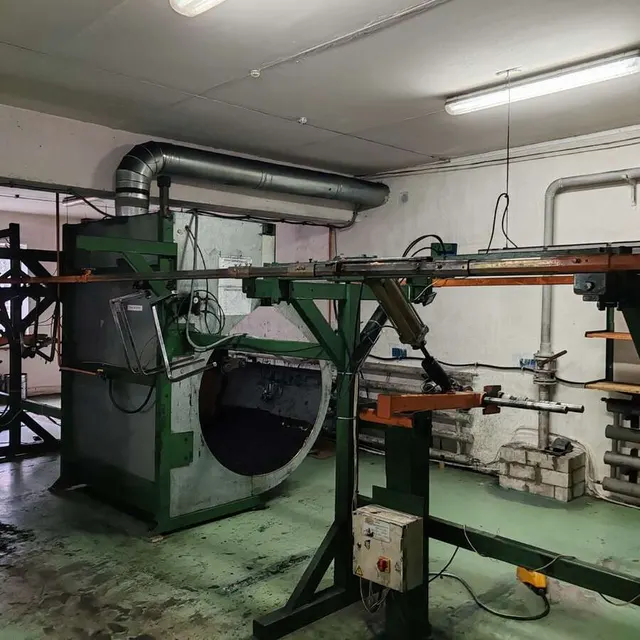
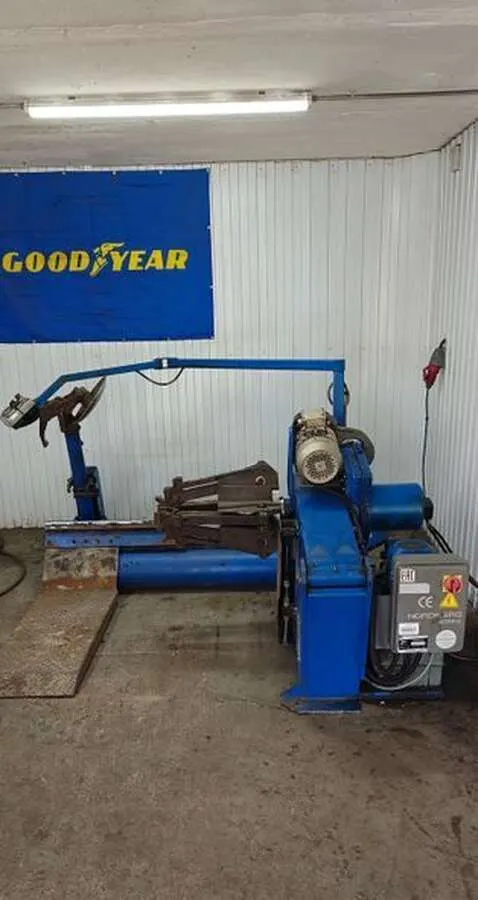
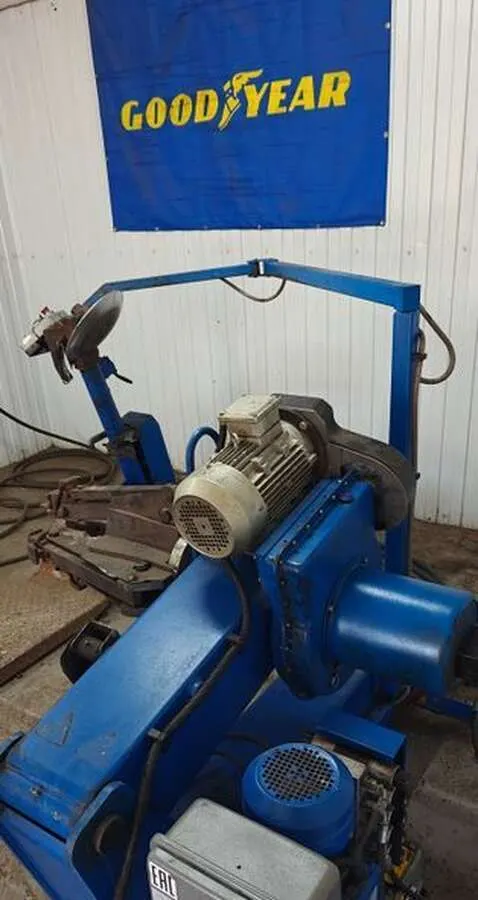
Чтобы разобрать сказанное на реальном примере, возьмём одну из позиций каталога: Станок балансировочный БС-44-500Н. Дальше - фотографии этого экземпляра.

Станок балансировочный БС-44-500Н - фото 1 из 4 в карточке продавца

Фото 2 из 4 в карточке продавца
Станок занимает производственную площадь. Если цех арендованный, за каждый квадратный метр вы платите аренду. Если свой — вы теряете потенциальный доход от сдачи этой площади. Даже при скромной площади ежеквартальные затраты на аренду могут быть существенными и их легко упустить из виду. Кроме того, оборудование в простое часто требует поддержания микроклимата, минимального освещения, иногда — консервации и периодического запуска. Если станок подключён к сети, он потребляет электричество в дежурном режиме. За квартал набегает счёт. Налог на имущество тоже никуда не девается: пока станок числится на балансе как основное средство, вы платите налог на его остаточную стоимость. Амортизация начисляется, стоимость уменьшается, но налог всё равно есть. Его сумма, умноженная на квартал, — часть стоимости содержания.
Риск снижения ликвидности и цены
Рынок б/у промышленного оборудования нестабилен. Цена зависит от текущей конъюнктуры, спроса на конкретную модель, сроков экспозиции. Чем дольше станок стоит, тем выше вероятность, что он морально устареет, появится более современная модель или упадёт спрос в отрасли. Каждый квартал задержки с продажей — это риск, что реальная цена сделки окажется ниже той, что возможна сегодня. Кроме того, длительное хранение может выявить скрытые дефекты: коррозия, износ уплотнений, разрядка аккумуляторов в системах управления. Часто для продажи простаивающего станка требуется его «освежить» — покрасить, заменить расходники, сделать диагностику. Это тоже деньги, которые ложатся на бюджет содержания.
Продать сейчас со скидкой или держать дальше: простая математика
Если есть возможность продать станок сейчас, пусть и с дисконтом, стоит сравнить потери от содержания за квартал с размером возможной скидки. Составьте таблицу: стоимость замороженного капитала (рыночная цена станка × ставка альтернативной доходности за квартал), операционные расходы (аренда, налоги, поддержание), плюс оценка риска снижения цены. Сравните итоговую сумму с предлагаемым дисконтом. Если дисконт меньше этой суммы, продажа с понижением цены выгоднее, чем ожидание полной стоимости. Сроки экспозиции на площадках — отдельный фактор: реальный цикл от решения продать до получения денег может занимать несколько месяцев. Значит, каждый квартал ожидания увеличивает накопленные издержки. Снижение цены на разумную величину может ускорить сделку и в итоге обойтись дешевле, чем продолжать нести расходы на содержание.
Пример оценки на практике

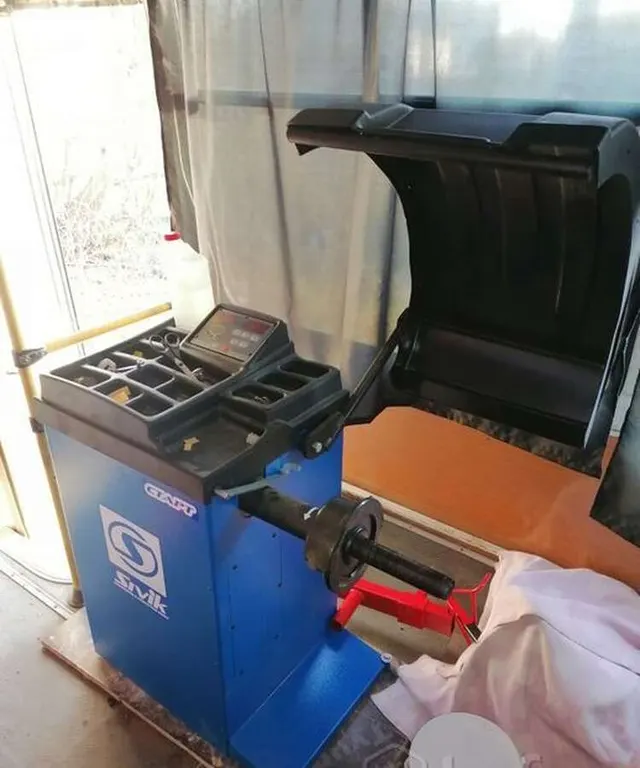
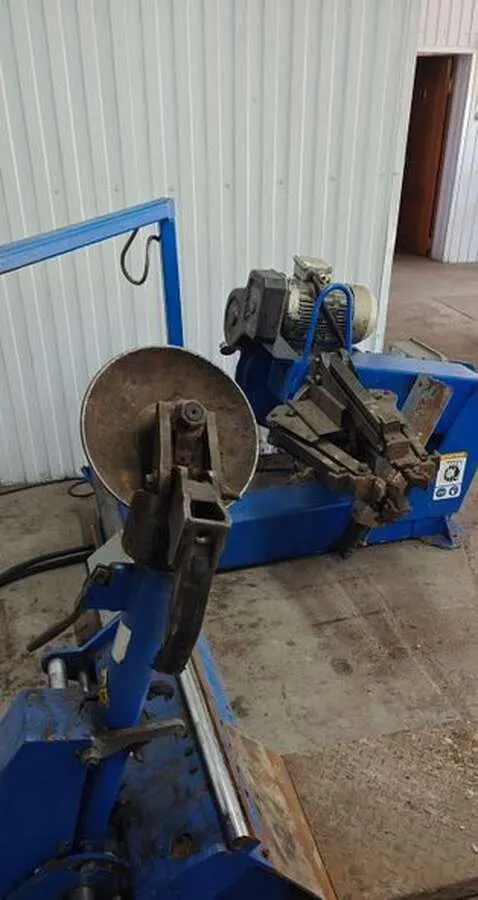
Станок балансировочный БС-44-500Н - фото 3 из 4 в карточке продавца

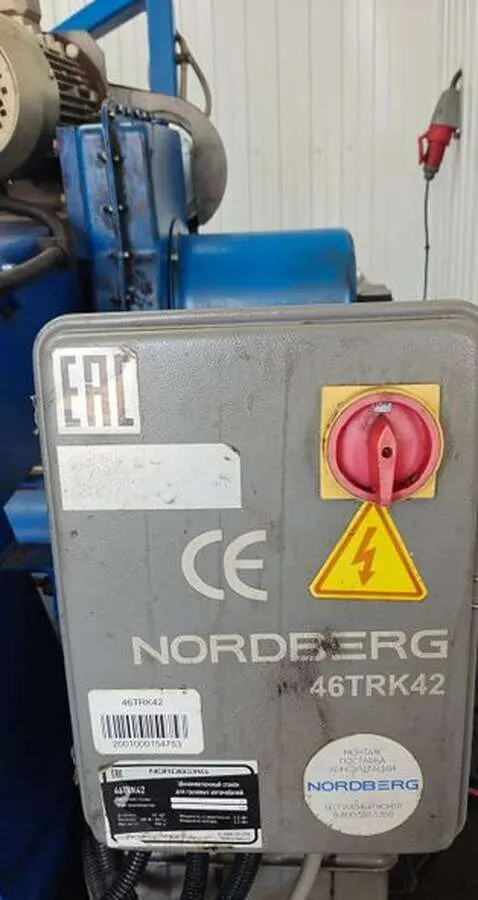
Фото 4 из 4 в карточке продавца
Рассмотрим типичную ситуацию: балансировочный станок, который выставлен на продажу. Его владелец, затягивая продажу на квартал, несёт потери, описанные выше. Замороженный капитал, аренда площади, налоги и амортизация — всё это складывается в заметную сумму. Даже если станок технически исправен и готов к отгрузке, каждый месяц ожидания снижает чистый денежный поток от сделки. В итоге может оказаться, что продажа с дисконтом, который меньше накопленных затрат за квартал, будет финансово оправдана. Подобное оборудование можно найти в каталоге шиномонтажного оборудования — это позволит сориентироваться по рыночным ценам и срокам экспозиции.
Что делать с непрофильным оборудованием
Первое — оценить реальную стоимость содержания за квартал. Второе — принять решение: либо вы готовы нести эти расходы ради возможной более высокой цены в будущем, либо вы фиксируете потери сейчас и освобождаете капитал. Чаще всего второй вариант выгоднее. Не ждите, пока станок станет мёртвым грузом. Чем раньше вы начнёте процесс продажи, тем меньше потеряете. Подробнее о том, какую прибыль упускает компания, когда держит станок на балансе три года, читайте в нашем материале «Станок на балансе три года: какую прибыль упустили?».
Материал подготовила редакция Промсделки по данным каталога и открытым источникам, часть текста собрана автоматически. Это не заключение эксперта, осматривавшего конкретный станок: технические параметры сверяйте с паспортом оборудования и уточняйте у продавца. Как устроена площадка.
Продать оборудование
Разместите позицию - покупатели найдут её через поиск и подбор.